 Creditos
 Bus.Valor
 Conectar
 Bus.User

Byrna reduce sus ingresos un 46 % y pierde 2,9 millones de dólares en el tercer trimestre fiscal
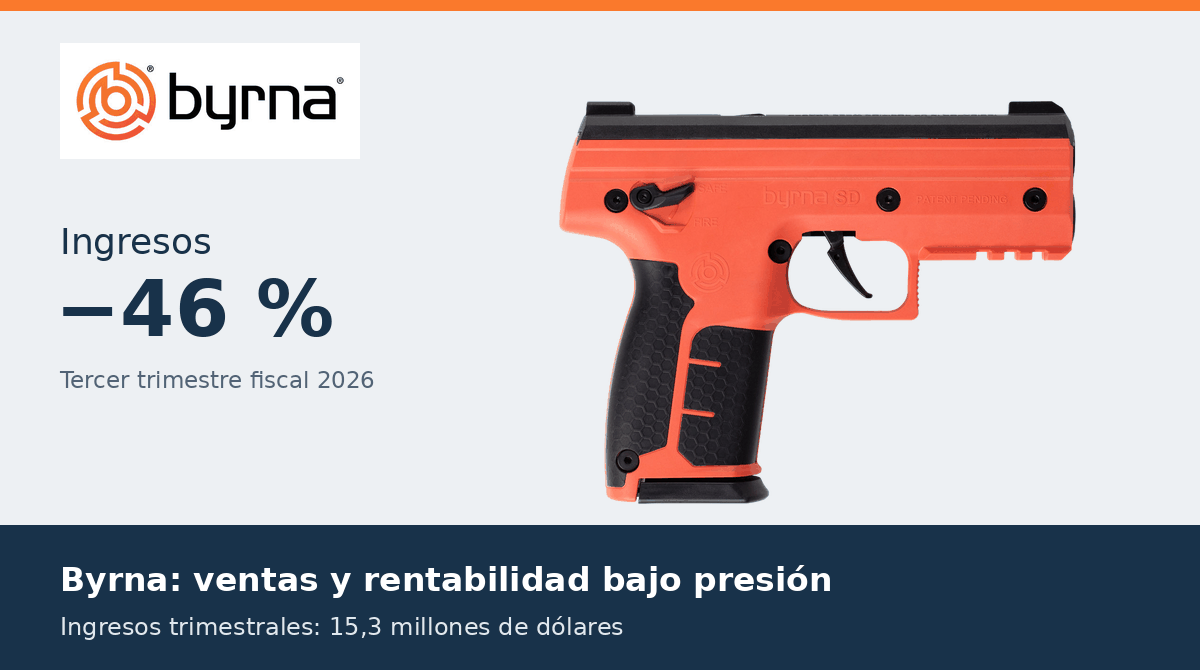


Byrna Technologies, cotizada en el Nasdaq con el símbolo BYRN y especializada en soluciones de defensa personal de letalidad reducida, cerró su tercer trimestre fiscal de 2026 con ingresos de 15,296 millones de dólares, frente a 28,179 millones un año antes. El descenso interanual, cercano al 46 %, estuvo acompañado por una pérdida neta de 2,911 millones, en contraste con el beneficio de 2,235 millones del mismo período de 2025. Las cifras corresponden a los tres meses terminados el 31 de agosto y fueron publicadas el 8 de octubre.
El margen mejora, pero incluye un efecto extraordinario
El beneficio bruto bajó de 16,922 a 12,154 millones de dólares, aunque el margen bruto contable pasó del 60,1 % al 79,5 %. Esta última cifra incorpora una devolución extraordinaria de aranceles previamente pagados de 2,282 millones. Sin ese efecto, el beneficio bruto ajustado se situó en 9,872 millones y el margen ajustado en el 64,5 %. Se trata de medidas no GAAP, complementarias a las contables y no sustitutivas de ellas.
La mejora del margen porcentual no evitó el deterioro del resultado. Los gastos operativos aumentaron de 14,059 a 15,084 millones, mientras que el resultado de explotación pasó de un beneficio de 2,863 millones a una pérdida de 2,930 millones. La pérdida antes de impuestos fue de 2,911 millones, sin gasto ni beneficio fiscal en el trimestre. La pérdida por acción básica y diluida alcanzó 0,13 dólares.
El EBITDA ajustado fue negativo en 1,360 millones de dólares, frente a los 4,082 millones positivos de un año antes. Esta magnitud excluye determinadas partidas contables y tampoco debe confundirse con el beneficio neto ni con el flujo de caja. El contraste entre el margen bruto y el resultado operativo exige valorar conjuntamente el volumen de ingresos y la estructura de gastos, no solo el porcentaje de margen.
Los nueve meses acumulan pérdidas de 12,2 millones
En los nueve primeros meses del ejercicio fiscal, Byrna registró ingresos de 60,733 millones de dólares, frente a 82,874 millones en el período comparable, una disminución aproximada del 26,7 %. La pérdida neta acumulada ascendió a 12,198 millones, frente al beneficio de 6,324 millones de 2025, y la pérdida de explotación fue de 14,847 millones.
El beneficio bruto contable de los nueve meses fue de 31,339 millones, con un margen del 51,6 %, frente a 50,410 millones y un 60,8 % un año antes. En cambio, el margen bruto ajustado no GAAP alcanzó el 61,6 % y el EBITDA ajustado fue positivo en 245.000 dólares, muy por debajo de los 11,714 millones del período comparable. Los ajustes acumulados incluyen, entre otras partidas, deterioros, correcciones de inventario y devoluciones arancelarias, por lo que no equivalen al resultado contable.
Menores ventas en ambos canales y consumo de caja
Los ingresos trimestrales del canal directo al consumidor bajaron de 17,382 a 11,096 millones de dólares. En el canal mayorista retrocedieron de 10,797 a 4,200 millones. Por regiones, la agrupación Estados Unidos y México aportó 14,245 millones, frente a 25,236 millones, mientras Canadá aumentó de 468.000 a 670.000 dólares. Son desgloses del trimestre y no previsiones comerciales.
Al cierre de agosto, el efectivo y sus equivalentes sumaban 8,418 millones de dólares, a los que se añadían 1,001 millones en valores negociables. La suma de ambos conceptos era de 9,419 millones, frente a 15,481 millones al cierre de noviembre de 2025. Las existencias netas se situaron en 29,974 millones, frente a 32,694 millones. El activo total fue de 64,583 millones; los pasivos, de 9,464 millones; y el patrimonio neto, de 55,119 millones.
Durante los nueve meses, las actividades operativas consumieron 3,470 millones de dólares de efectivo, frente a 11,503 millones un año antes. Las actividades de inversión y financiación registraron salidas netas de 987.000 y 1,141 millones, respectivamente. La compra de inmovilizado ascendió a 1,237 millones y las recompras de acciones supusieron 953.000 dólares. La reducción del consumo operativo es un elemento favorable de la comparación, pero el flujo operativo siguió siendo negativo.
Integración corporativa y riesgo regulatorio
En agosto se completó la adquisición de activos de HERO Defense Systems, contabilizada como combinación de negocios, con un valor razonable de la contraprestación a la fecha de adquisición de aproximadamente 1,7 millones de dólares, que incluye efectivo, acciones y componentes diferidos o contingentes. Su importe no representa un desembolso íntegro de caja ni permite atribuirle una aportación de ingresos que no está desglosada en estas cifras.
Existe además un frente regulatorio posterior al cierre trimestral: se suspendieron los envíos de determinados aerosoles de defensa Fox Labs y se indicó a distribuidores y vendedores que suspendieran su venta tras identificarse tricloroetileno en su formulación, un disolvente cuyo procesamiento y distribución para uso de consumo están prohibidos. El asunto fue comunicado voluntariamente a la autoridad ambiental estadounidense el 6 de octubre. La compañía prevé reformular los productos afectados, pero no puede estimar todavía el importe o rango de pérdidas potenciales por este asunto. La posibilidad de sanciones sigue siendo una contingencia, no una sanción ya impuesta.
La dirección espera una mejora secuencial y una normalización adicional del inventario durante los próximos trimestres, especialmente en la campaña navideña. Esas expectativas no constituyen ventas realizadas ni una previsión numérica de resultados. La recuperación de ingresos, la conversión de existencias en caja, la integración de la adquisición y la evolución del asunto regulatorio serán aspectos relevantes para evaluar la siguiente fase del negocio. Los estados intermedios presentados son no auditados.