 Creditos
 Bus.Valor
 Conectar
 Bus.User

Desde:
26/03/2017
OFF:
17 Min


Mensaje de: Pastor Hora: 02/10/2026 13:46:47
Puff las ampliaciones ya se sabe imagino que bajara bastante la cotizacion
Hay dos tipos de AK, al igual que préstamos en un particular. Una, destinada a tapar agujeros o costear caprichos y otras para invertir. Estamos en la segunda. Invertir es coger el dinero de un banco o de unos accionistas y empezarlo en darle valor. Está no debería de diluir, porque el dinero de la AK o préstamo está en el activo. Así que no hay dilución. Se amplia en 40 millones y se incorpora un activo por 40 millones.Puff las ampliaciones ya se sabe imagino que bajara bastante la cotizacion
1
Yo no digo que el mercado dude de que sea capaz de crecer, pero la pinta es de que no va a perder mucho negocio. Que esa duda aparezca en 1.5/1.8 euros vale, los ratios serían más acordes que ahora en 0.90. Hablamos que por muy mal que se den los beneficios el PER y el EV /EBITDA de una grande.
0
La noticia es muy positiva, siempre que no siga perdiendo negocio en otras áreas, que es lo que le está haciendo que no remonte. A parte , no veo justo que se le trate a la acción como si fuera una de las de ak, bonos convertibles, warrants... y resto de empresas dilutivas.
0
Mensaje de: rubenor25 Hora: 01/10/2026 16:30:01
Y todavía había gente que le defendía...
Bueno, yo era uno de ellos, y digo era porque empiezo a pensar que estaba equivocado. Ahora empiezo a ver que no va a ser capaz de hacer crecer la empresa. No quiere arriesgar y lo peor, veo que se ha quedado anclado hace diez años; el mundo de la tecnología avanza a una velocidad y él no la sigue. No es Elon Musk, que va por delante de la tecnología veinte años. Y todavía había gente que le defendía...

(1)
5
Hoy parece que los cortos están centrados en cargarse la vela mensual que pintaba el viernes pasado en oros y que el STO no cruce medias; vamos, en enfriar el valor que se estaba calentando más de lo que deseaban.
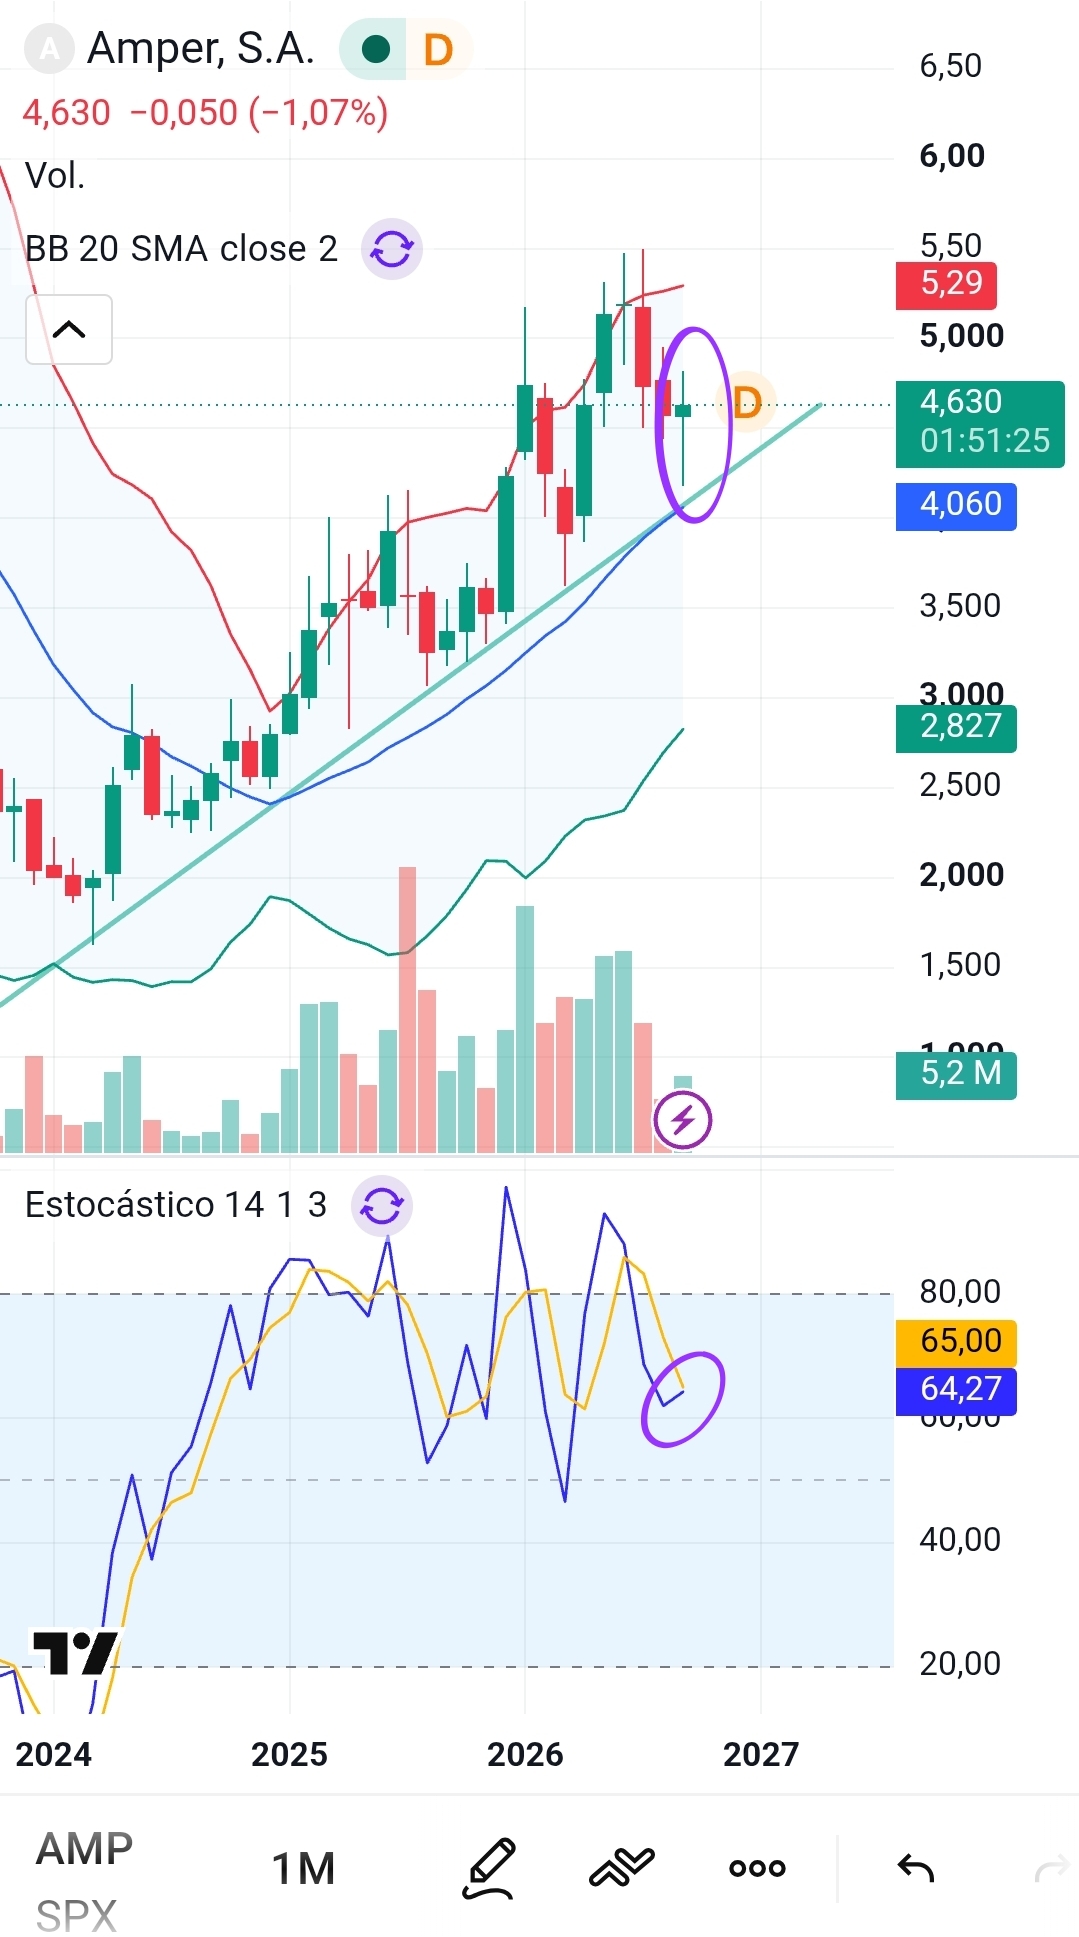
5,0(1)0Mensaje de: rubenor25 Hora: 28/09/2026 10:20:58
Como se cargado la empresa... Con lo de indenova y el nuevo modelo... Madre mía Creo que el problema está en que ya no es capaz de arriesgar para que crezca. Si es de forma orgánica necesita personal y la mayoría de los contratos no serían recurrentes con el consiguiente peligro y si es de forma inorgánica, con Indenova ya ha tenido bastante. Así que me da que su idea es mantenerla como una microempresa consolidada que vaya pagando las deudas y cuando llegue el momento disponer del neto para repartirlo como dividendo y tener una renta. Así que esperar pacientemente alguna oferta interesante y no me extrañaría que la venda para pasar sus años sin problemas y disfrutar algo de la vida en familia y con los amigos.
2Mensaje de: Inverseitor Hora: 26/09/2026 19:34:17
Si se cumpliera el pronóstico, no estaría mal. Se mantiene el negocio, baja el bruto, baja la deuda ..........Los partners o acuerdos de colaboración son una solución a la que se puede recurrir cuando se tiene algo exclusivo y más aún si está protegido por patentes. No se invierte dinero y se puede crecer a costa de renunciar a parte del margen de beneficio, pero eso es mejor que nada.
2Mensaje de: JAC- Hora: 26/09/2026 17:47:31
.Si se cumpliera el pronóstico, no estaría mal. Se mantiene el negocio, baja el bruto, baja la deuda neta y los clientes se multiplican. Pero ahí está el problema. Los clientes pasan a multiplicarse por más de seis en dos años, pero no crece el negocio y baja el ebitda. En el anterior trimestre me equivoqué, no esperaba un secuencial tan malo y me da que vamos a tener la misma sorpresa; no vemos contratos, no vemos nada y siguen pasando los días, solo clientes que no aportan al negocio. Necesitamos noticias sobre crecimiento organico, porque del inorganico hay que olvidarse, ni hay dinero ni lo veo endeudando a la empresa. Esto huele a pequeña empresa consolida. Sigo pensando que esta perdiendo la oportunidad de buscar acuerdos de colaboracion con empresas de otros paises.
2Mensaje de: JAC- Hora: 24/09/2026 17:04:37
Estáis calentitos.....Mal, mal... sabiendo que esta en verde con un 0.82% arriba. Ni en el peor de los posibles desenlaces pense ver a estos precios la empresa despues de mas de un año aqui.
3Mensaje de: Estrella423 Hora: 24/09/2026 12:33:40
Estamos como a finales de 2023Una de dos: o el valor está infravalorado, ya que por entonces las pérdidas netas eran de 2,5 millones, el ebitda nulo y más de 9 millones de deuda, o el mercado espera que vuelva a esos datos en el medio plazo. Por muy mal que salgan los datos, se superará el millón de neto, los 3 de ebitda y la deuda neta estará más cerca de 4 que de 5 millones. Nos tiene pillados por los huevos a estos precios; si vendes, vendes barato, pero si te quedas podemos verla con el tiempo cara.
3Mostrar mas Mensajes
(1)
0
Mensaje de: rubenor25 Hora: 28/09/2026 10:20:58
Como se cargado la empresa... Con lo de indenova y el nuevo modelo... Madre mía
Creo que el problema está en que ya no es capaz de arriesgar para que crezca. Si es de forma orgánica necesita personal y la mayoría de los contratos no serían recurrentes con el consiguiente peligro y si es de forma inorgánica, con Indenova ya ha tenido bastante. Así que me da que su idea es mantenerla como una microempresa consolidada que vaya pagando las deudas y cuando llegue el momento disponer del neto para repartirlo como dividendo y tener una renta. Así que esperar pacientemente alguna oferta interesante y no me extrañaría que la venda para pasar sus años sin problemas y disfrutar algo de la vida en familia y con los amigos.Como se cargado la empresa... Con lo de indenova y el nuevo modelo... Madre mía
2
Mensaje de: Inverseitor Hora: 26/09/2026 19:34:17
Si se cumpliera el pronóstico, no estaría mal. Se mantiene el negocio, baja el bruto, baja la deuda ..........
Los partners o acuerdos de colaboración son una solución a la que se puede recurrir cuando se tiene algo exclusivo y más aún si está protegido por patentes. No se invierte dinero y se puede crecer a costa de renunciar a parte del margen de beneficio, pero eso es mejor que nada. Si se cumpliera el pronóstico, no estaría mal. Se mantiene el negocio, baja el bruto, baja la deuda ..........
2
Mensaje de: JAC- Hora: 26/09/2026 17:47:31
.
Si se cumpliera el pronóstico, no estaría mal. Se mantiene el negocio, baja el bruto, baja la deuda neta y los clientes se multiplican. Pero ahí está el problema. Los clientes pasan a multiplicarse por más de seis en dos años, pero no crece el negocio y baja el ebitda. En el anterior trimestre me equivoqué, no esperaba un secuencial tan malo y me da que vamos a tener la misma sorpresa; no vemos contratos, no vemos nada y siguen pasando los días, solo clientes que no aportan al negocio. Necesitamos noticias sobre crecimiento organico, porque del inorganico hay que olvidarse, ni hay dinero ni lo veo endeudando a la empresa. Esto huele a pequeña empresa consolida. Sigo pensando que esta perdiendo la oportunidad de buscar acuerdos de colaboracion con empresas de otros paises..
2
Mensaje de: JAC- Hora: 24/09/2026 17:04:37
Estáis calentitos.....
Mal, mal... sabiendo que esta en verde con un 0.82% arriba. Ni en el peor de los posibles desenlaces pense ver a estos precios la empresa despues de mas de un año aqui.Estáis calentitos.....
3
Mensaje de: Estrella423 Hora: 24/09/2026 12:33:40
Estamos como a finales de 2023
Una de dos: o el valor está infravalorado, ya que por entonces las pérdidas netas eran de 2,5 millones, el ebitda nulo y más de 9 millones de deuda, o el mercado espera que vuelva a esos datos en el medio plazo. Por muy mal que salgan los datos, se superará el millón de neto, los 3 de ebitda y la deuda neta estará más cerca de 4 que de 5 millones. Nos tiene pillados por los huevos a estos precios; si vendes, vendes barato, pero si te quedas podemos verla con el tiempo cara.Estamos como a finales de 2023
3


