 Creditos
 Bus.Valor
 Conectar
 Bus.User


Desde:
23/11/2017
OFF:
34 Min

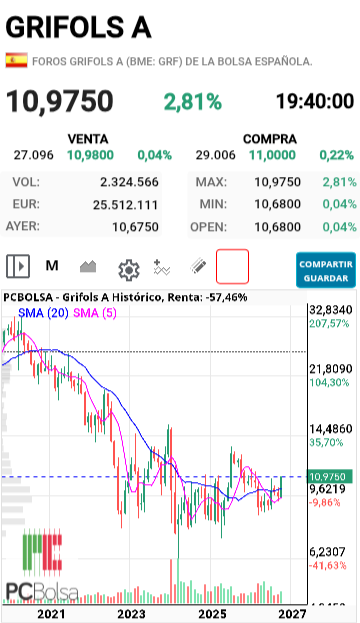
Buen cierre mensual de octubre. Empezó el mes en el mini creek y hemos podido cruzar el CREEK.
La parte positiva, la pendiente de ambos Creeks es positiva, eso no ocurría desde 2019 y en unos meses veremos, o esperamos ver, un cruce alcista de estas medias de largo plazo.
La parte negativa, estar por encima del CREEK hay riesgo de decisiones internas dudosas e interesadas como fué el anuncio de la Comisión Estratégica. Atentos a las Arroyadas, cierto que en las anteriores la parte positiva comentada no se producía y, quizás ésta es la buena.
De ser así, iríamos a los 13 aprox donde se encuentra el techo del Suelo Durmiente. Sigo pensando que la Profecía Julio 2027 es posible y la acción saldría de ahí. Pero las sorpresas en GRF, los intereses y la agenda de Scranton marcan el futuro
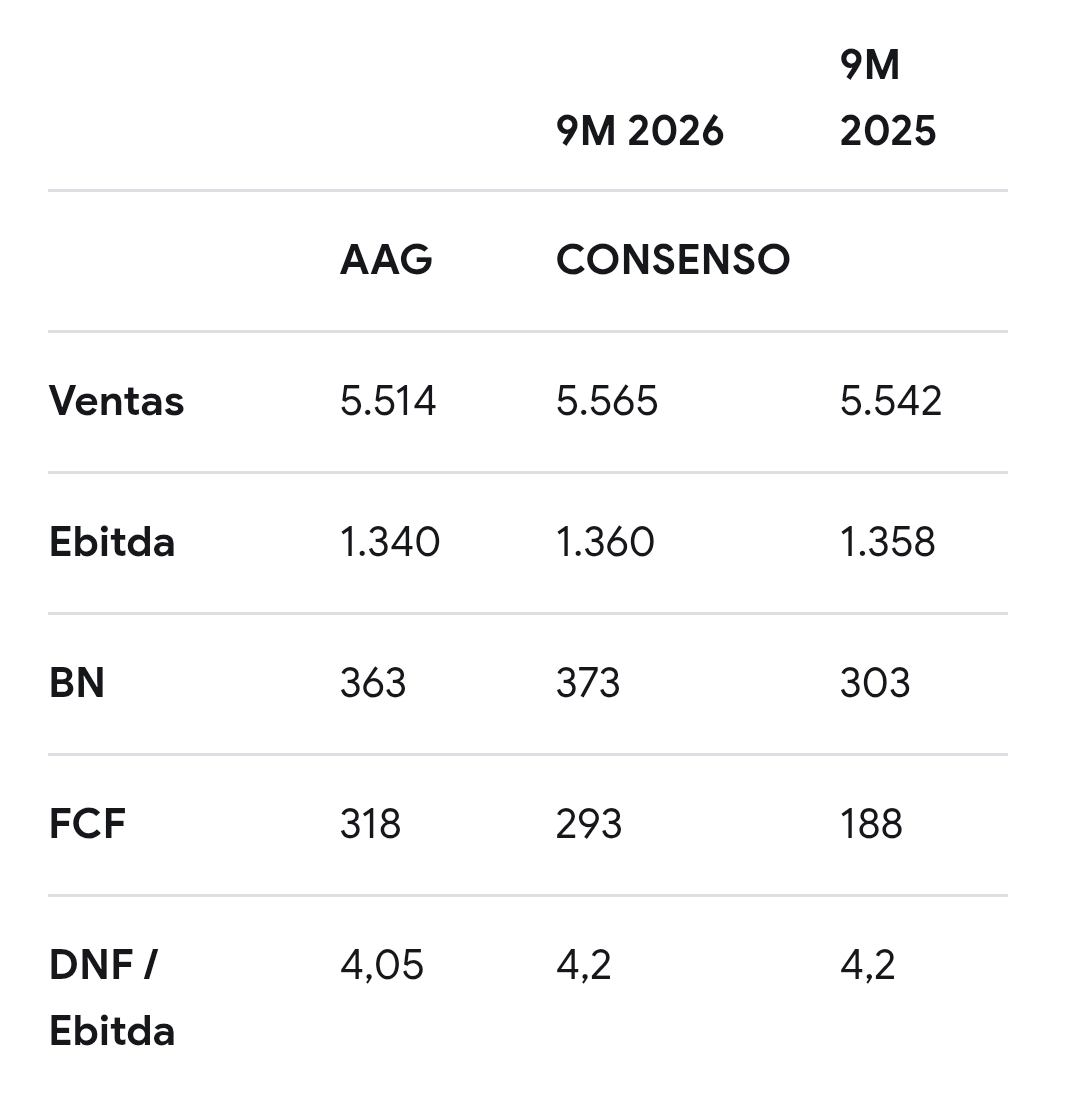
Os paso estimaciones AAG y consenso más las cifras obtenidas el año pasado.
Varoufucker_Trader @SteelTrader4, cuando pueda usted lo sube en X
 5,0(2)0
https://x.com/SteelTrader4/status/2115011395066761572?a=cJ0-iVeq-TpKUjHkh2Y&s=20
0Mensaje de: Skyline2710 Hora: 30/10/2026 13:39:04
Un FCF de mas de 550M en 2026 sería bonito de ver... Sería fácil de ver con unos inventarios adecuados, pero la prioridad es que Heama y BPC facturen mucho... Por suerte queda menos para este cuento
2https://x.com/SteelTrader4/status/2116145890016801150?a=GBmYbcKCquUVm0isfag&s=20
0Mensaje de: Pecuni Hora: 30/10/2026 0:09:44
Jordi, este escenario podría comportar el anuncio de un nuevo dividendo en 2027?Pecuni, sí, debería retomar dividendos en 2027. Aquí la cuestión es qué le interesa a Scranton una vez GRF le recompre las filiales para ellos reportar beneficios. Y las reducción de capital parece la vía más probable también por la contabilidad holandesa... Tras exprimir al máximo, luego serán los primeros interesados en que suba... Eso si no hay ipos o opas interesadas
5,0(1)1Mensaje de: jordi_Trader Hora: 29/10/2026 23:17:36
Hace tiempo que avisamos de la importancia de revertir una situación. Hace bastantes ejercicios que ..........Sky, El ROIC rozará el 8%, por la tanto ligeramente superior al WACC... Con resultados 9M podremos afinar más
2https://x.com/SteelTrader4/status/2115916565162127610?s=20
0Hace tiempo que avisamos de la importancia de revertir una situación. Hace bastantes ejercicios que el retorno de los fondos propios calculado como BN/FFPP, lo que conocemos como ROE es inferior al coste del capital medio ponderado, conocido como WACC.
Las estimaciones que hemos hecho en AAG nos dicen que va a cambiar y el ROE superará al WACC, lo que implica que se generará valor para los accionistas y es una condición indispensable para que los inversores se fijen en Grifols
5,0(2)0Mostrar mas Mensajes
Os paso estimaciones AAG y consenso más las cifras obtenidas el año pasado.
Varoufucker_Trader @SteelTrader4, cuando pueda usted lo sube en X
5,0(2)0https://x.com/SteelTrader4/status/2115011395066761572?a=cJ0-iVeq-TpKUjHkh2Y&s=20
0Mensaje de: Skyline2710 Hora: 30/10/2026 13:39:04
Un FCF de mas de 550M en 2026 sería bonito de ver... Sería fácil de ver con unos inventarios adecuados, pero la prioridad es que Heama y BPC facturen mucho... Por suerte queda menos para este cuento
2https://x.com/SteelTrader4/status/2116145890016801150?a=GBmYbcKCquUVm0isfag&s=20
0Mensaje de: Pecuni Hora: 30/10/2026 0:09:44
Jordi, este escenario podría comportar el anuncio de un nuevo dividendo en 2027?Pecuni, sí, debería retomar dividendos en 2027. Aquí la cuestión es qué le interesa a Scranton una vez GRF le recompre las filiales para ellos reportar beneficios. Y las reducción de capital parece la vía más probable también por la contabilidad holandesa... Tras exprimir al máximo, luego serán los primeros interesados en que suba... Eso si no hay ipos o opas interesadas
5,0(1)1Mensaje de: jordi_Trader Hora: 29/10/2026 23:17:36
Hace tiempo que avisamos de la importancia de revertir una situación. Hace bastantes ejercicios que ..........Sky, El ROIC rozará el 8%, por la tanto ligeramente superior al WACC... Con resultados 9M podremos afinar más
2https://x.com/SteelTrader4/status/2115916565162127610?s=20
0Hace tiempo que avisamos de la importancia de revertir una situación. Hace bastantes ejercicios que el retorno de los fondos propios calculado como BN/FFPP, lo que conocemos como ROE es inferior al coste del capital medio ponderado, conocido como WACC.
Las estimaciones que hemos hecho en AAG nos dicen que va a cambiar y el ROE superará al WACC, lo que implica que se generará valor para los accionistas y es una condición indispensable para que los inversores se fijen en Grifols
5,0(2)0Mostrar mas Mensajes
(2)
0
https://x.com/SteelTrader4/status/2115011395066761572?a=cJ0-iVeq-TpKUjHkh2Y&s=20
0
Mensaje de: Skyline2710 Hora: 30/10/2026 13:39:04
Un FCF de mas de 550M en 2026 sería bonito de ver...
Sería fácil de ver con unos inventarios adecuados, pero la prioridad es que Heama y BPC facturen mucho... Por suerte queda menos para este cuentoUn FCF de mas de 550M en 2026 sería bonito de ver...
2
https://x.com/SteelTrader4/status/2116145890016801150?a=GBmYbcKCquUVm0isfag&s=20
0
Mensaje de: Pecuni Hora: 30/10/2026 0:09:44
Jordi, este escenario podría comportar el anuncio de un nuevo dividendo en 2027?
Pecuni, sí, debería retomar dividendos en 2027. Aquí la cuestión es qué le interesa a Scranton una vez GRF le recompre las filiales para ellos reportar beneficios. Y las reducción de capital parece la vía más probable también por la contabilidad holandesa... Tras exprimir al máximo, luego serán los primeros interesados en que suba... Eso si no hay ipos o opas interesadasJordi, este escenario podría comportar el anuncio de un nuevo dividendo en 2027?
(1)
1
Mensaje de: jordi_Trader Hora: 29/10/2026 23:17:36
Hace tiempo que avisamos de la importancia de revertir una situación. Hace bastantes ejercicios que ..........
Sky, El ROIC rozará el 8%, por la tanto ligeramente superior al WACC... Con resultados 9M podremos afinar másHace tiempo que avisamos de la importancia de revertir una situación. Hace bastantes ejercicios que ..........
2
https://x.com/SteelTrader4/status/2115916565162127610?s=20
0
Hace tiempo que avisamos de la importancia de revertir una situación. Hace bastantes ejercicios que el retorno de los fondos propios calculado como BN/FFPP, lo que conocemos como ROE es inferior al coste del capital medio ponderado, conocido como WACC.
Las estimaciones que hemos hecho en AAG nos dicen que va a cambiar y el ROE superará al WACC, lo que implica que se generará valor para los accionistas y es una condición indispensable para que los inversores se fijen en Grifols
(2)
0


